Como cada año, la tributación de vehículos se actualiza, y 2022 no es la excepción.
Aquí encontrará todos los cambios que los gestores de flotas deben conocer sobre la nueva penalización por peso, el TVS (o NTU), la penalización y bonificación ecológica, la depreciación no deducible, los beneficios en especie y el IVA sobre el combustible.
La nueva sanción basada en el peso en detalle
La sanción por exceso de peso entrará en vigor el 1 de enero de 2022, tras ser aprobada en la Asamblea Nacional a finales de 2021. Una medida que pretende enviar un mensaje para "detener esta avalancha de vehículos pesados", declaró Barbara Pompili, ministra de Transición Ecológica.
Afecta a todos los vehículos de más de 1800 kg, con un impuesto de 10 € por kilo por encima de los 1800 kg, con la excepción de los vehículos eléctricos o de hidrógeno y los vehículos híbridos enchufables cuya autonomía urbana en modo totalmente eléctrico sea de al menos 50 km.
Tenga en cuenta que la sanción total (sanción por emisiones de CO2 + sanción por peso) no puede exceder la escala máxima de sanciones (40.000 € antes de la aplicación del IVA).
Impuesto sobre vehículos de empresa e impuestos sobre nuevos usos
En 2022, el Impuesto sobre Vehículos de Empresa (TVS) será sustituido por dos nuevos Impuestos sobre el Uso (NTU) :
- Impuesto anual sobre las emisiones de CO2 : funcionamiento y escala idénticos al «Impuesto al CO2» vigente en 2021.
- Impuesto anual sobre contaminantes atmosféricos : funcionamiento y escala idénticos al "Impuesto sobre el Aire" vigente en 2021.
¿Cómo calcular el TVS (Impuesto sobre Vehículos de Empresa) en 2022?
Las tarifas comunicadas para el primer componente, el Impuesto sobre las Emisiones de CO2, siguen basándose en la tasa de emisión de CO2, como antes, y corresponden a un año completo de uso.
Sin embargo, el método de cálculo difiere dependiendo de si los vehículos se matricularon antes o después del 1 de marzo de 2020 (NEDC vs WLTP).
Para vehículos que utilizan NEDC (matriculados hasta el 29 de febrero de 2020): la escala permanece sin cambios desde 2019
Para los vehículos matriculados después del 1 de marzo de 2020: se aplica un impuesto basado en el CO² WLTP (más bajo desde 2021 para los vehículos menos contaminantes (hasta 157 g inclusive) = sin cambios desde 2021
Se mantiene la duración mínima de 30 días consecutivos de uso para ser elegible para NTU.
NUEVO :
Se abandona el cálculo basado en el número de trimestres en favor del número real (calendario) de días de propiedad o uso.
NB: la declaración de NTU de enero de 2023 para el año 2022 todavía puede, y por última vez, realizarse sobre la base de trimestres de utilización.
Bono ecológico 2022
La bonificación vigente desde el 1 de julio de 2021 se prorroga por 6 meses, por lo que será válida hasta el 30 de junio de 2022 (decreto 2021-1866 publicado el 29/12/2021).
Vigente a partir del 1 de julio de 2022 :
- La bonificación se reduce en 1.000 € para todos los vehículos elegibles.
- La bonificación para los PHEV (vehículos híbridos enchufables) está desapareciendo.
A continuación se muestra una tabla resumen del bono 2022 y su evolución a lo largo del año.
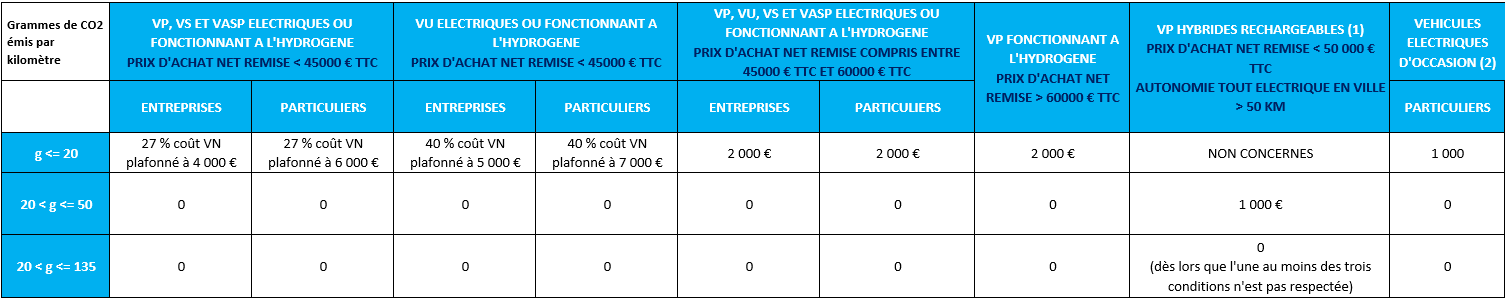
BONO ECOLÓGICO PARA EL PERIODO DEL 26/07/2021 AL 30/06/2022
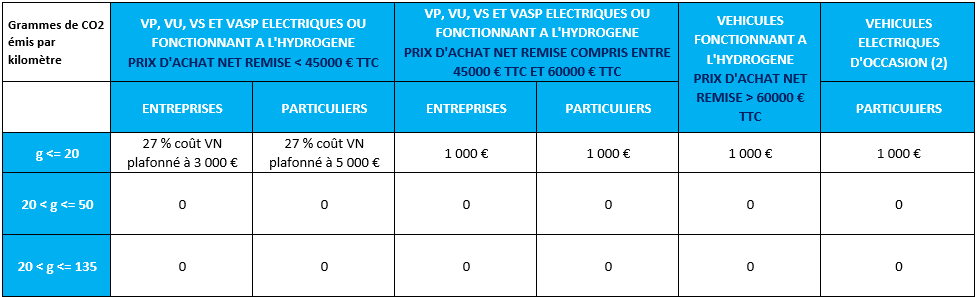
BONO ECOLÓGICO PARA EL PERIODO DEL 01/07/2022 AL 31/12/2022
(1) Para poder optar a la bonificación, los vehículos híbridos enchufables deben cumplir las tres condiciones siguientes: tasa de emisiones de CO2 entre 21 y 50 g, precio de compra neto con descuento inferior o igual a 50.000 € IVA incluido, autonomía de conducción totalmente eléctrica en la ciudad estrictamente superior a 50 km.
(2) Para poder optar a la bonificación, los vehículos eléctricos usados deben haber estado matriculados durante al menos 2 años.
Sanciones ambientales más estrictas en 2022
La penalización ecológica por emisiones de CO2 se volverá aún más estricta en 2022, ya que:
- Comienza con 128 g de CO2 (en comparación con 133 g en 2021).
- Esto puede ascender a 40.000 € (cabe recordar que la multa máxima era de 30.000 € en 2021).
Sin embargo, se ha introducido una nueva norma: la penalización no puede exceder el 50 % del precio de compra del vehículo. Al igual que en el cálculo del precio para optar a la bonificación, solo se tienen en cuenta los descuentos inmediatos.
| 2020 | 2021 | 2022 | 2023 | |
|---|---|---|---|---|
| Niveles de CO2 en g/km | 138 g de CO² | 133 g de CO² | 128 g de CO2 | 123 g de CO² |
| Pena máxima* | 20 000 € | 30 000 € | 40 000 € | 50 000 € |
*La penalización por CO² no puede superar el 50% del precio descontado del vehículo, incluido el IVA
Las diversas exenciones para vehículos eléctricos e híbridos
Exención permanente:
Los vehículos eléctricos o de hidrógeno que emitan menos de 20 g de CO2 están exentos de los dos nuevos impuestos sobre el uso.
Los vehículos están exentos de forma permanente del Impuesto Anual sobre las Emisiones de CO2 siempre que:
- Su tasa de emisión de CO2 no supera los 50 g (NEDC) o los 60 g (WLTP).
- No funcionan con diésel.
Nota: El impuesto anual sobre contaminantes del aire continúa debiéndose pagar para los híbridos exentos.
Exención temporal:
Las exenciones temporales se mantienen durante 3 años para los vehículos híbridos :
- Siempre que la tasa de emisión de CO2 esté entre 51 g y 100 g (NEDC) o entre 61 y 120 g (WLTP).
- Siempre y cuando no funcionen con diésel.
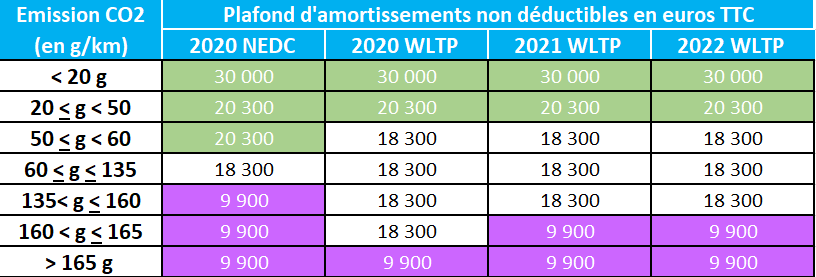
Amortización no deducible: el techo alcanzado en 2022
El límite definido por la Ley de Finanzas de 2017 ya se ha alcanzado y se mantiene para 2022:
Beneficio de vehículos en especie
El método de cálculo de las prestaciones en especie sigue siendo el mismo en 2022.
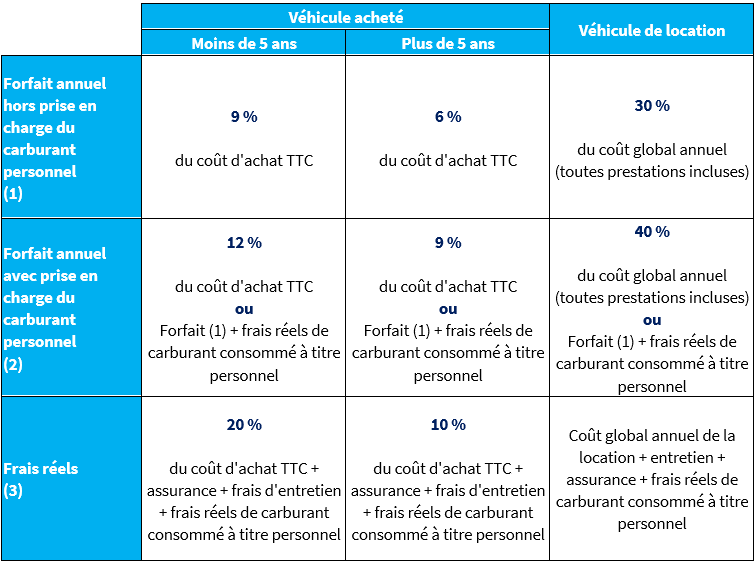
Los vehículos eléctricos todavía se benefician de:
- Reducción del 50% del importe de las prestaciones en especie, hasta 1.800 € al año (150 € al mes), hasta el 31 de diciembre de 2022
- Los complementos cubiertos por el empleador no aumentan la tasa aplicable al monto de los beneficios en especie
IVA sobre combustibles en 2022
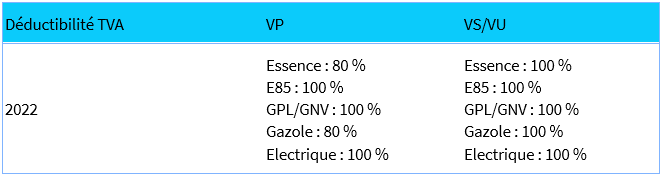
Tal como estaba previsto para 2022, el tipo de deducción del IVA sobre la gasolina es ahora del 100% para los vehículos comerciales, ofreciendo así la misma deducción para los vehículos de gasolina y diésel.
En 2022, la deducibilidad del IVA para vehículos de pasajeros de gasolina y diésel se mantiene en el 80%.
Aumenta al 100% para vehículos que funcionan con superetanol E85, GLP o GNC, y para vehículos eléctricos.
FATEC Group, expertos en gestión de flotas, pueden asesorarle y ayudarle a gestionar su flota y sus implicaciones fiscales.
Más información.